Данъци върху печалбите от залози на колоездене в България: режим 2026
 Available in US
Една от най-разпространените погрешни идеи в българското залагане е „данъкът върху печалбите“. Хора с години опит ме питат „колко % трябва да платя на държавата от моите печалби“. И когато им кажа „нула“, те не вярват. Това незнание не е безобидно — то води до неправилни решения и понякога до излишни плащания.
Данъчният режим за залагане в България е сравнително прост, но има конкретни нюанси, които си струва да се разберат. Особено в светлината на промяната, която влиза в сила от януари 2026 г. — повишаването на данъка върху GGR (gross gaming revenue) от 20% на 25%. Тази промяна не се отразява пряко на играча, но засяга маржа на букмейкърите и съответно коефициентите.
В тази статия разглеждам кой плаща данъци в българския залагателен сектор, как се отразява промяната от 2026 г., и какво това означава за коефициентите и стратегиите за залагане.
GGR данък: история и 2026 г.
GGR (Gross Gaming Revenue) е данъчната база за хазартната дейност в България. Това е разликата между общите залози и общите изплатени печалби. Например, ако оператор приеме 1 000 000 лв залози и изплати 900 000 лв печалби, GGR е 100 000 лв.
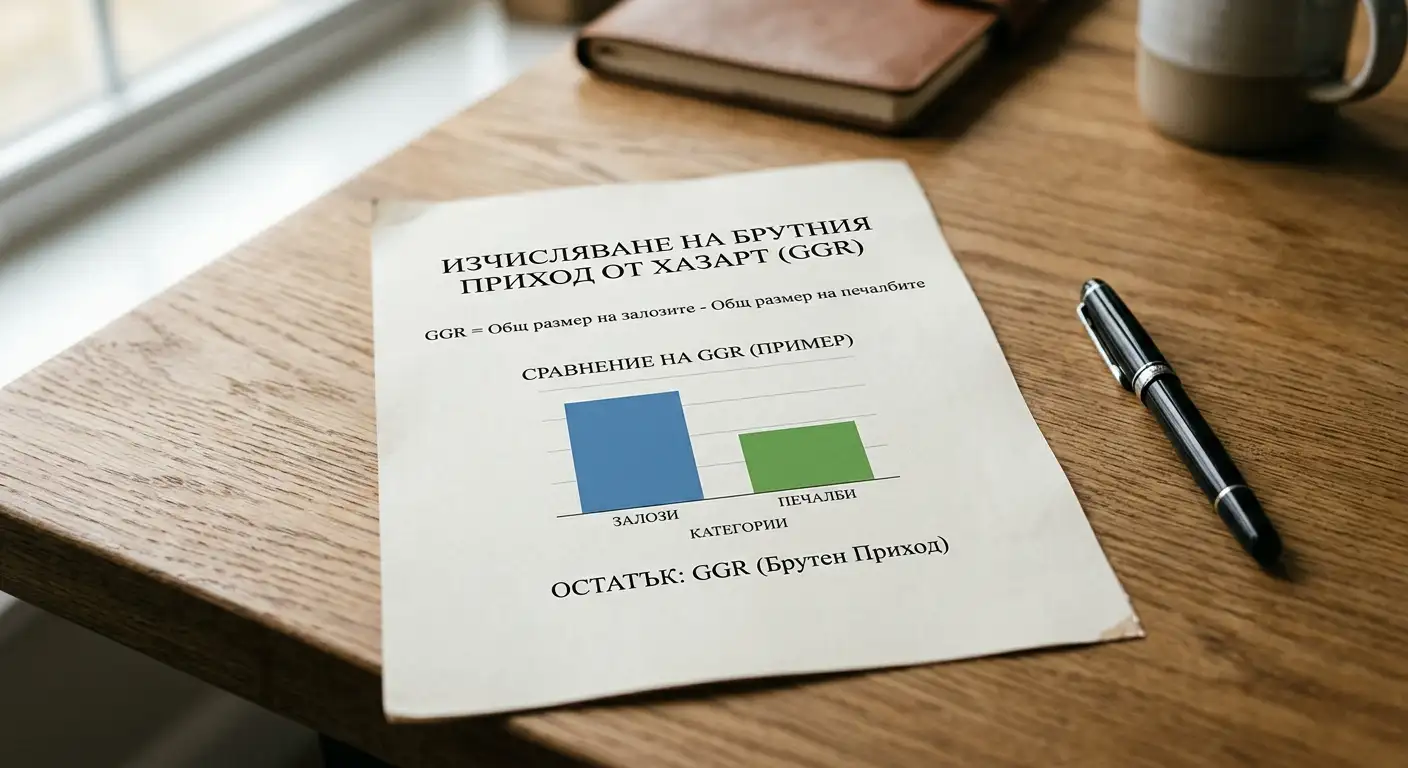
До декември 2025 г. данъкът върху GGR за онлайн залагане беше 20%. От януари 2026 г. този данък се повиши на 25%. Това е значителна промяна — 25% увеличение на данъчната тежест за оператора.
Защо държавата увеличи данъка? Според официалните комуникации причините са две. Първо — общото покачване на бюджетните нужди и желанието да се обхванат сектори с по-висока рентабилност. Второ — хазартният сектор се счита за подходящ за по-високо данъчно облагане заради социалните разходи, свързани с проблемното залагане.
Промяната засегна целия пазар. Около 15 лицензирани оператори в България трябваше да преоценят финансовите си модели. Някои от тях обмислиха частично оттегляне или промяна в стратегията си за маркетинг. Повечето обаче избраха пътя на компенсация чрез по-широки маржове — което прехвърля част от данъчното увеличение към играчите чрез коефициентите.
Какво не се облага на играча
Това е важният детайл. В България печалбите от залагане НЕ се облагат на ниво играч. Не се плаща данък върху доход за индивидуални печалби от лицензирани оператори.
Логиката е следната. Данъкът се плаща от оператора върху GGR (общия марж на дейността). Това включва и стойността, която отива при печелившите играчи. Държавата получава своята част на ниво оператор, не на ниво индивидуален залагащ.
Това е радикална разлика спрямо много други държави. В САЩ, например, печалбите от залагане се облагат с данък върху доход — играчите трябва да декларират и плащат от своите печалби. В Германия има подобни изисквания. В България — нищо такова.
Следователно за индивидуалния залагащ в България няма формуляри за попълване, няма декларации за подаване, няма данъци за плащане директно от печалбите. Това опростява живота, и това е едно от предимствата на регулирания български пазар.
Има едно изключение — много големите печалби (над 100 000 лв на единичен залог) могат да бъдат предмет на проверки от страна на финансовите контролни органи. Това не е защото има данък върху печалбата, а защото има изисквания за anti-money laundering. Лицензираните оператори също имат изисквания да докладват за големи трансакции. Това не са обичайни случаи за повечето залагащи.
Влияние върху коефициентите
Тук става интересно. Повишаването на данъка от 20% на 25% не се отразява пряко на играча, но косвено — чрез коефициентите на пазара.
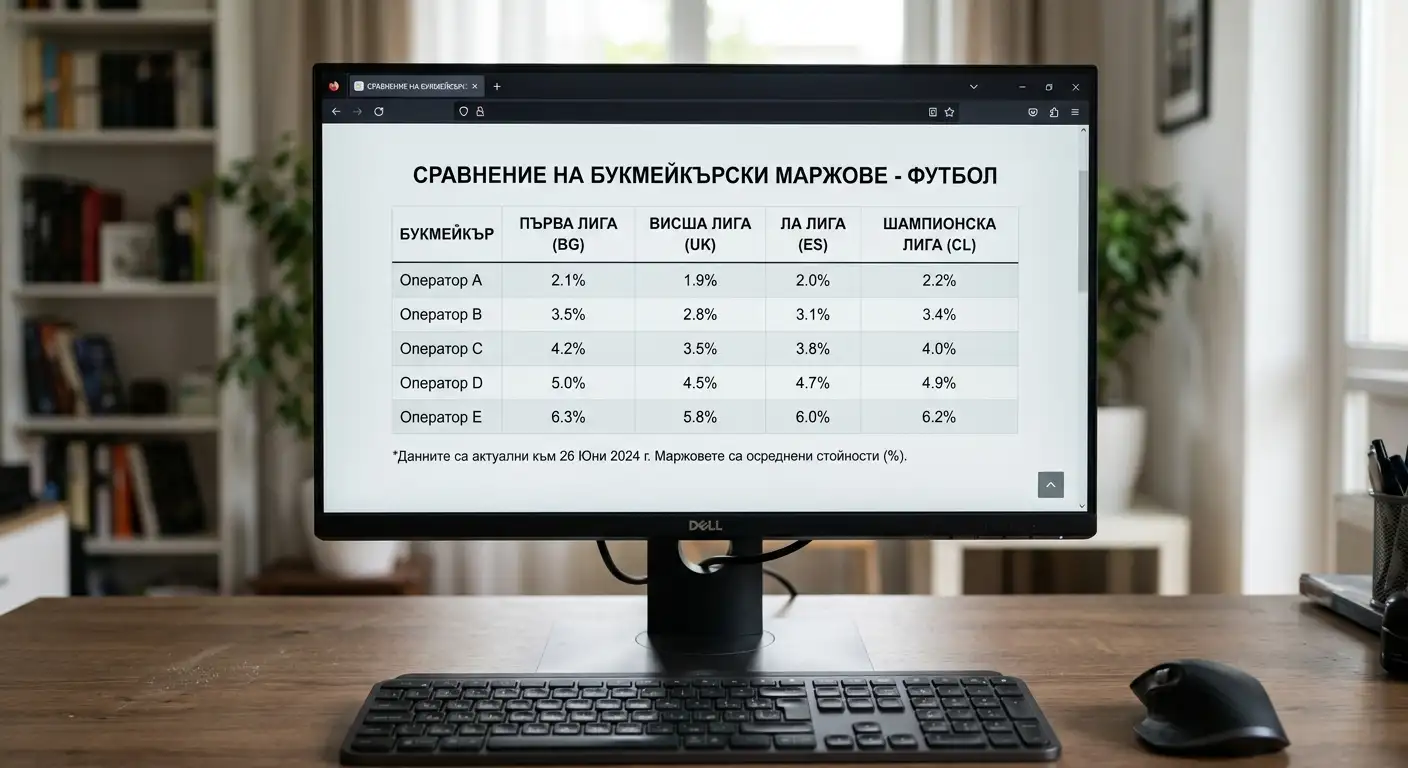
Когато данъкът върху GGR е 20%, операторът поддържа определен марж в коефициентите. Когато данъкът се повишава на 25%, той трябва или да приеме по-малък нетен марж, или да разшири маржа в коефициентите. Повечето оператори избират втория вариант — постепенно и не директно, но устойчиво.
Конкретно, аз наблюдавам разширяване на маржа в българския cycling пазар от януари 2026 г. с приблизително 1,5-2,5%. Това не е драматична промяна, но е забележима. Например за outright TdF при предишен марж 7%, новият марж е 8,5-9,5%.
Какво означава това за играча. На индивидуален залог разликата е минимална — 1-2% по-малък положителен EV. Но на сезонна база, при обем от 50-100 залога, разликата може да е значителна. Това променя цялата дългосрочна математика на залагане в България.
Сравнението с международни оператори става по-важно. Лицензирани в други ЕС държави оператори, които приемат български клиенти, имат различни данъчни режими и съответно различни маржове. Това не означава автоматично, че те предлагат по-добри коефициенти — но в специфични пазари (особено outright Гранд тур) може да има стойностни разлики, които си струва да се сравнят.
Принос на сектора към бюджета
Хазартният сектор в България е значителен принос към държавните финанси. Онлайн операторите внасят над 100 млн лв годишно в държавния бюджет — данък върху GGR, такси за лицензи, корпоративен данък върху приходите.
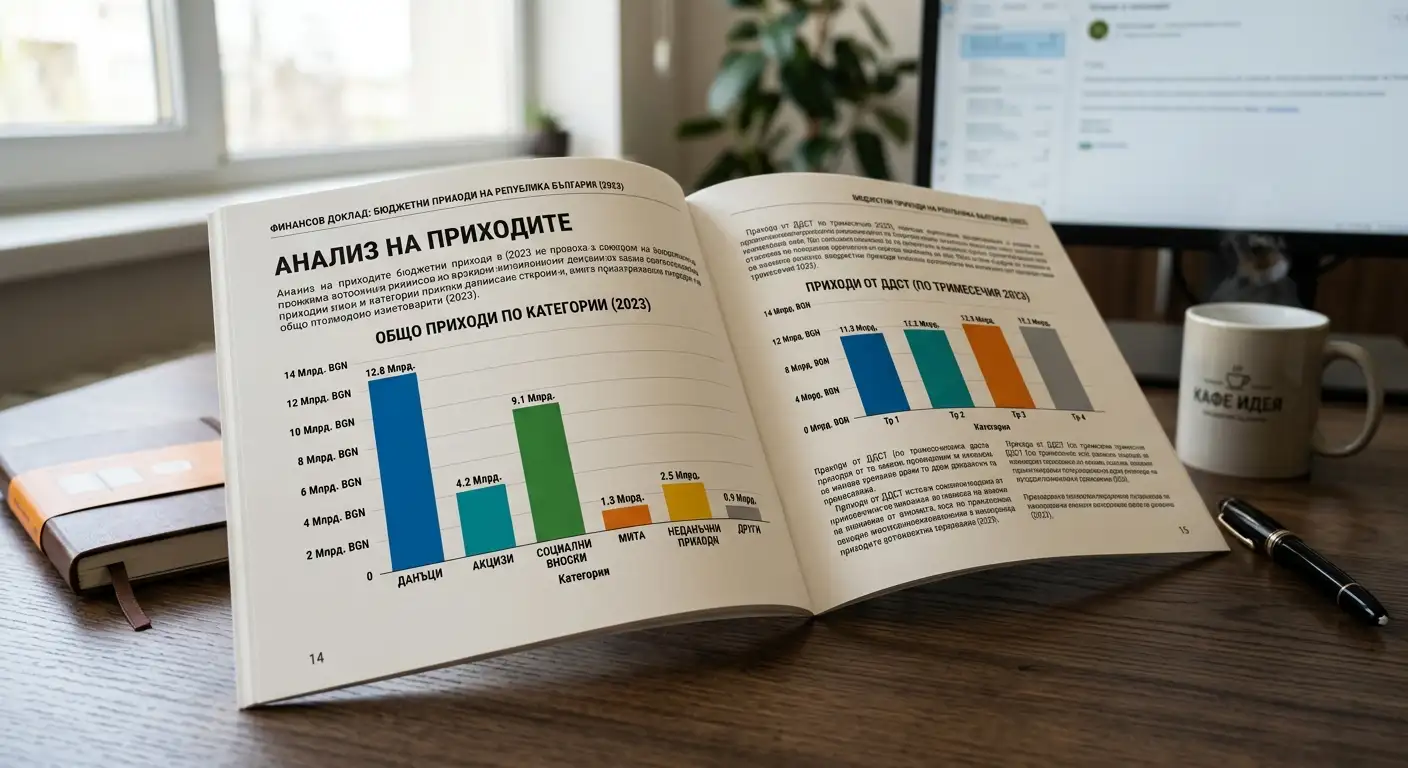
С повишаването на GGR данъка от 20% на 25% се очаква този принос да нарасне с 25-30% през 2026 г. — приблизително до 130-140 млн лв годишно. Това е значителна сума за държавния бюджет, особено в контекста на текущите бюджетни нужди.
Логиката на държавата е, че по-голям данъчен принос от хазарта частично компенсира социалните разходи, свързани с проблемното залагане. Около 40 000 души в България са класифицирани като зависими от хазарт (с реалното число вероятно по-високо). Социалните и здравните разходи за тази популация са значителни.
В световен мащаб има още по-голям прилив на данъчни приходи. Членовете на EGBA (European Gaming and Betting Association) в Европа платиха общо 3,8 млрд евро данъци през 2024 г. Това е значителен ресурс, който държавите използват за различни цели — от инфраструктура до социални програми за зависимости.
За мен този контекст е важен, защото показва, че регулираният пазар е финансово устойчив. Това дава дългосрочна стабилност на лицензираните оператори, и съответно на играчите, които взаимодействат с тях.
Какво да очакваме напред
Промяната от 20% на 25% през 2026 г. вероятно не е последната корекция. Множество фактори показват, че данъчният режим за хазарта в България може да се променя в близките години.
Първо, общата бюджетна ситуация в България. Ако се появят нови нужди от приходи, хазартът е традиционна цел за допълнителни данъци. Второ, регулативни промени на ниво ЕС. Европейският съюз обмисля по-стандартизиран подход към хазарта, който може да повлияе на националните регулации. Трето, социална тенденция към по-стриктно регулиране на хазарта. Това може да доведе до допълнителни данъци или ограничения.
За индивидуалния играч това означава, че трябва да следи промените и да адаптира стратегията си. Дългосрочната тенденция е към по-стегнат пазар с по-широки маржове. Това не прави залагането нерентабилно — но прави анализа и дисциплината по-важни.
Сравнението на оператори по марж в специфични пазари (особено outright Гранд тур) става стратегически важно. Процедурата за проверка на лиценз остава първа стъпка, но след нея — сравнението на конкретните коефициенти за конкретни пазари е следващата.
В крайна сметка, данъчният режим за залагане в България остава относително благоприятен за индивидуалния играч. Няма директни данъци върху печалбите, и това е значително предимство спрямо много други държави. Косвеното влияние чрез маржа на коефициентите е реално, но управляемо чрез внимателен избор на оператор и пазар.
Не. В България печалбите от залагане при лицензирани оператори не се облагат на ниво играч. Няма формуляри за подаване, няма декларации за попълване, няма данъци за плащане директно от печалбите. Данъкът се плаща от оператора върху общия марж (GGR), не от индивидуалния залагащ. Косвено — чрез разширяване на маржа на букмейкърите с приблизително 1,5–2,5%. Например за outright TdF при предишен марж 7%, новият марж е 8,5–9,5%. На индивидуален залог разликата е минимална, но на сезонна база при 50–100 залога ефектът върху ROI е забележим. Сравнението с международни лицензирани оператори става по-важно. Над 100 млн лв годишно през 2025 г. С повишаването на GGR данъка от 2026 г. се очаква този принос да нарасне до 130–140 млн лв годишно. Това включва данъка върху GGR, таксите за лицензи (около 400 000 лв на оператор годишно), и корпоративния данък върху приходите от около 15 активни лицензирани оператора.Плаща ли играчът директен данък върху печалбата от залог?
Как покачването от 20% на 25% през 2026 ще се отрази на коефициентите?
Какъв е общият принос на регулирания онлайн залагане за хазната?
Подготвено от редакторите на „Колоездене Залози”.